

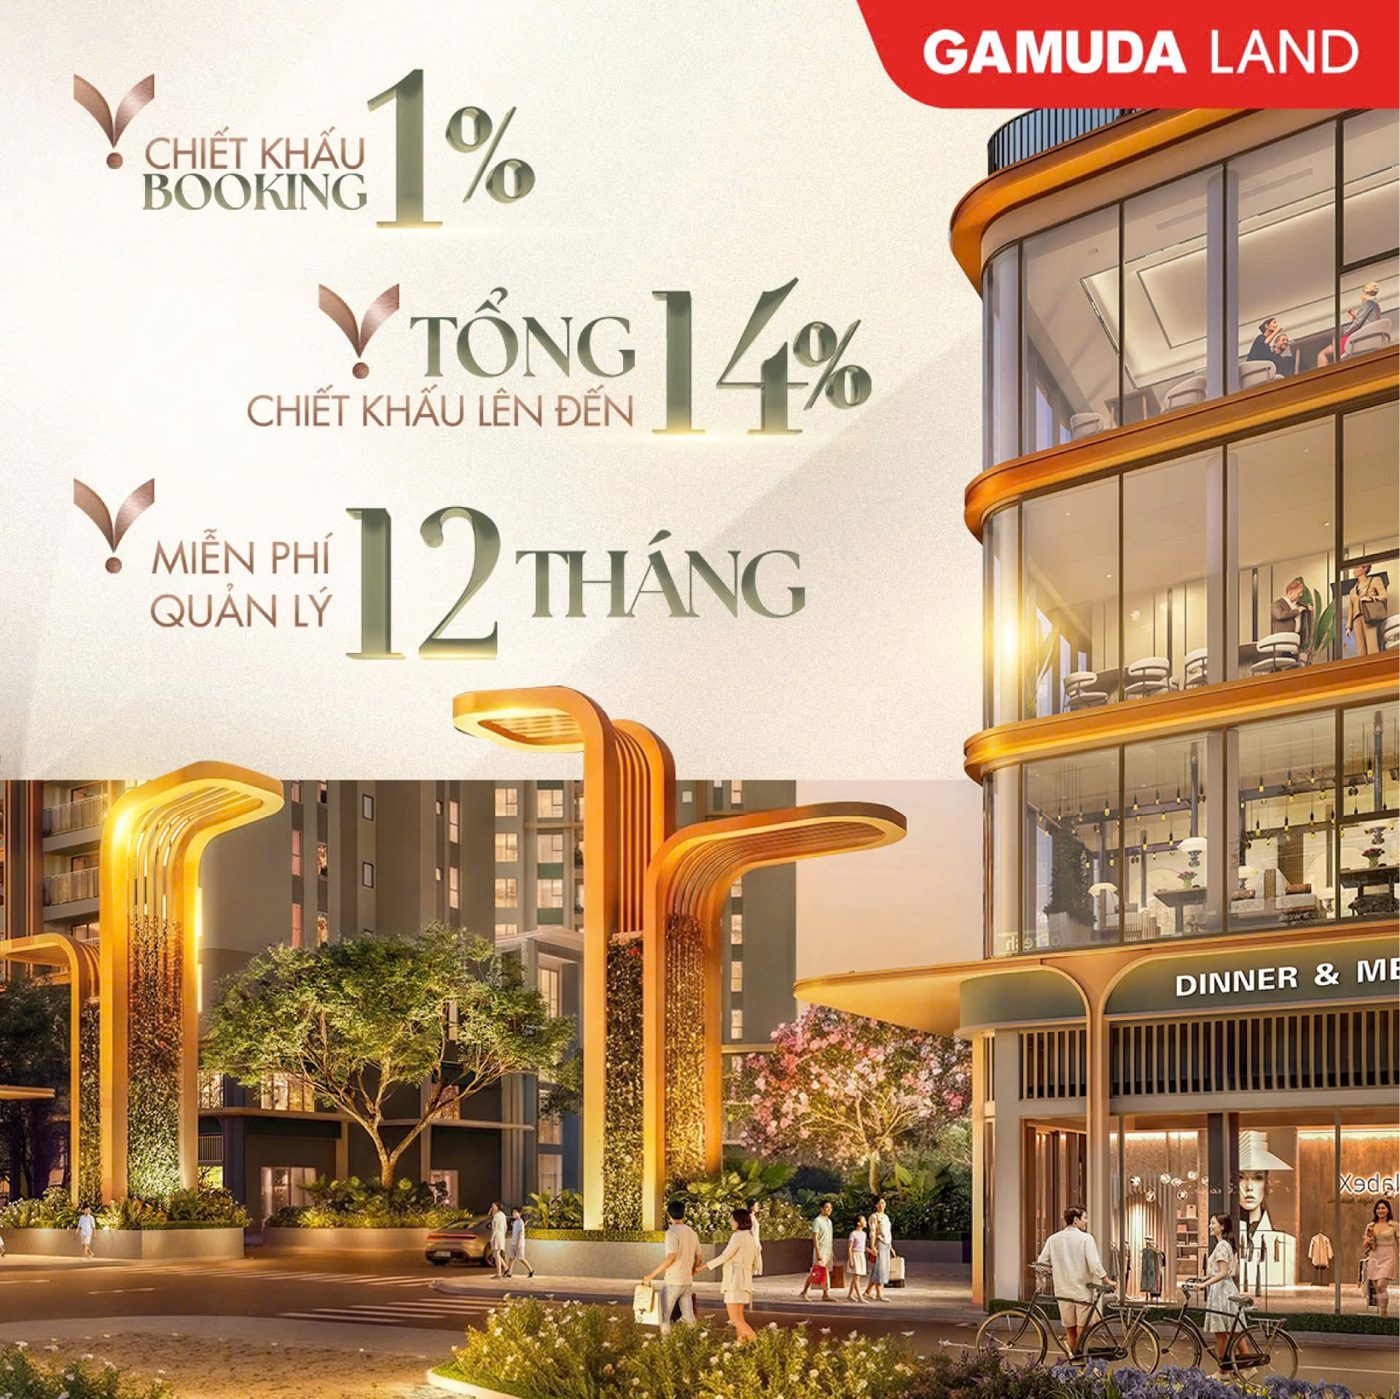
Norton Park, khu căn hộ 6 tòa tháp của Gamuda Land tại phường Thuận Giao, TP.HCM, vừa công bố 5 phương thức thanh toán với mức chiết khấu từ 1% đến 10%, miễn phí quản lý 12 tháng và hỗ trợ lãi suất tối đa 10% cho khoản vay 60% giá trị hợp đồng. Bài viết này đọc kỹ bảng tính chính thức của chủ đầu tư, tính lại từng phương án trên một căn 2 phòng ngủ cụ thể và chỉ ra phương án nào thật sự lợi cho từng nhóm khách.
Chính sách bán hàng Norton Park nhìn qua rất nhiều con số: chiết khấu “lên đến 14%”, 5 lựa chọn thanh toán, mốc bàn giao dự kiến 09/2029. Khi cộng trừ lại, mỗi phương án thể hiện một cách chia tiền khác nhau và mức giá cuối cùng chênh nhau gần 600 triệu đồng trên cùng một căn hộ. Phần phân tích dưới đây giúp anh chị chọn đúng phương án trước khi ký đặt cọc.
Tóm tắt chính sách bán hàng Norton Park (cập nhật 11/2026)
| Phương thức | Chiết khấu theo phương thức | Vốn tại thời điểm ký HĐMB (dự kiến 12/2026) | Thanh toán trước bàn giao |
|---|---|---|---|
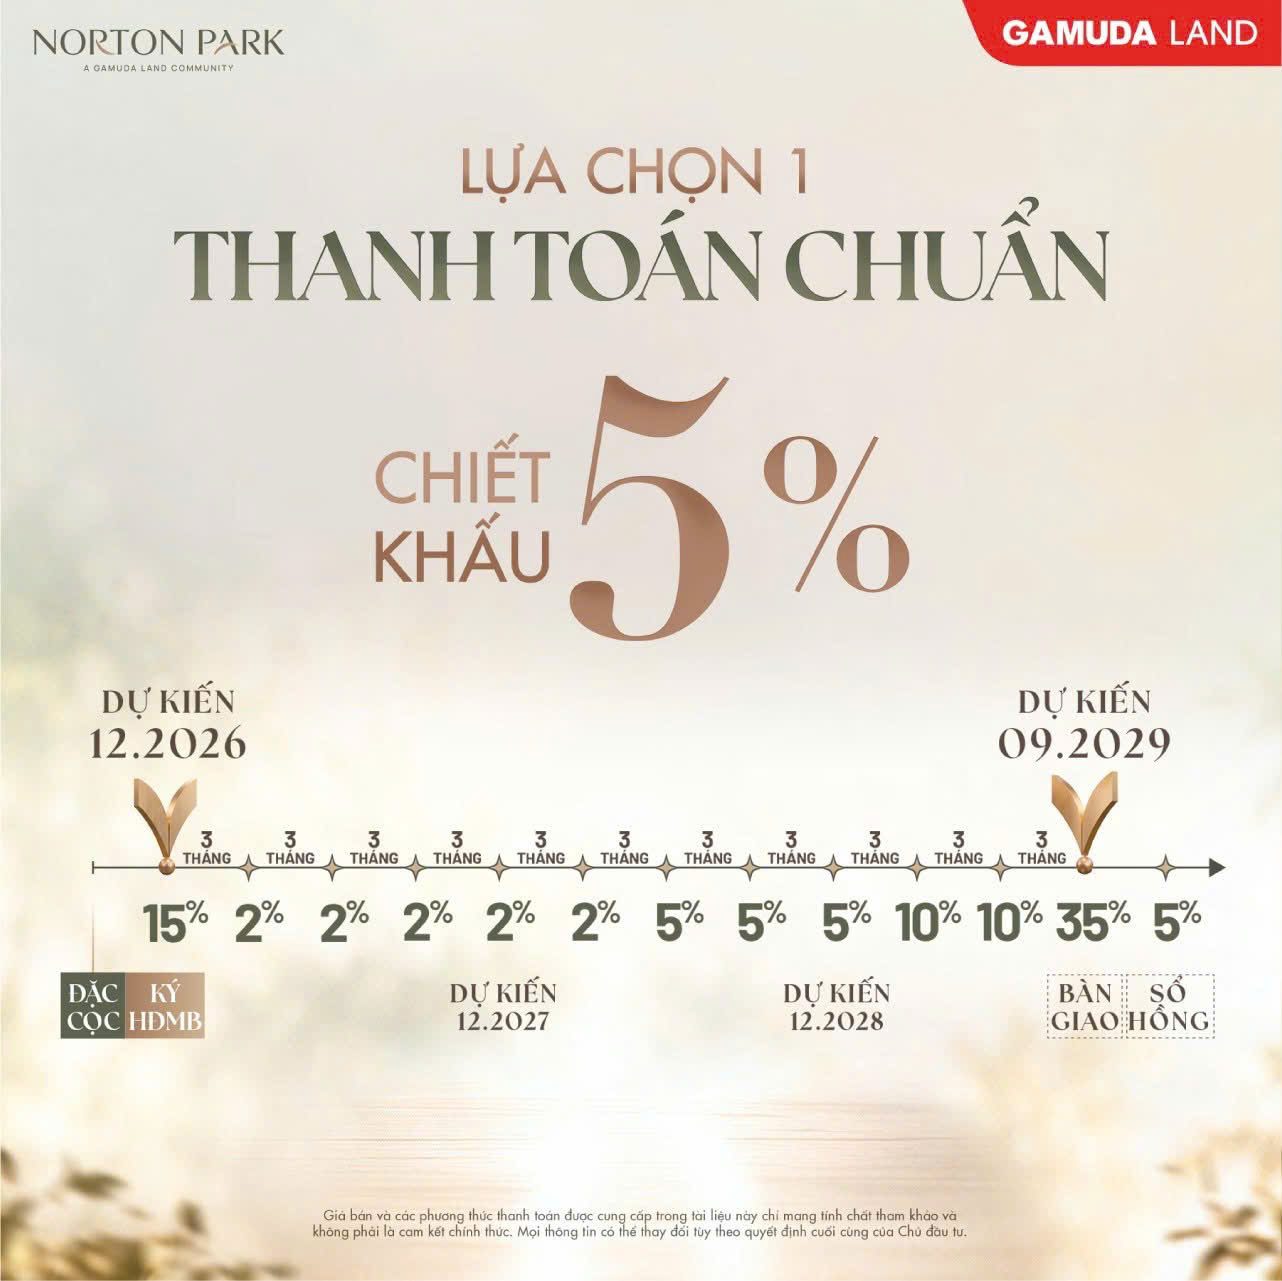
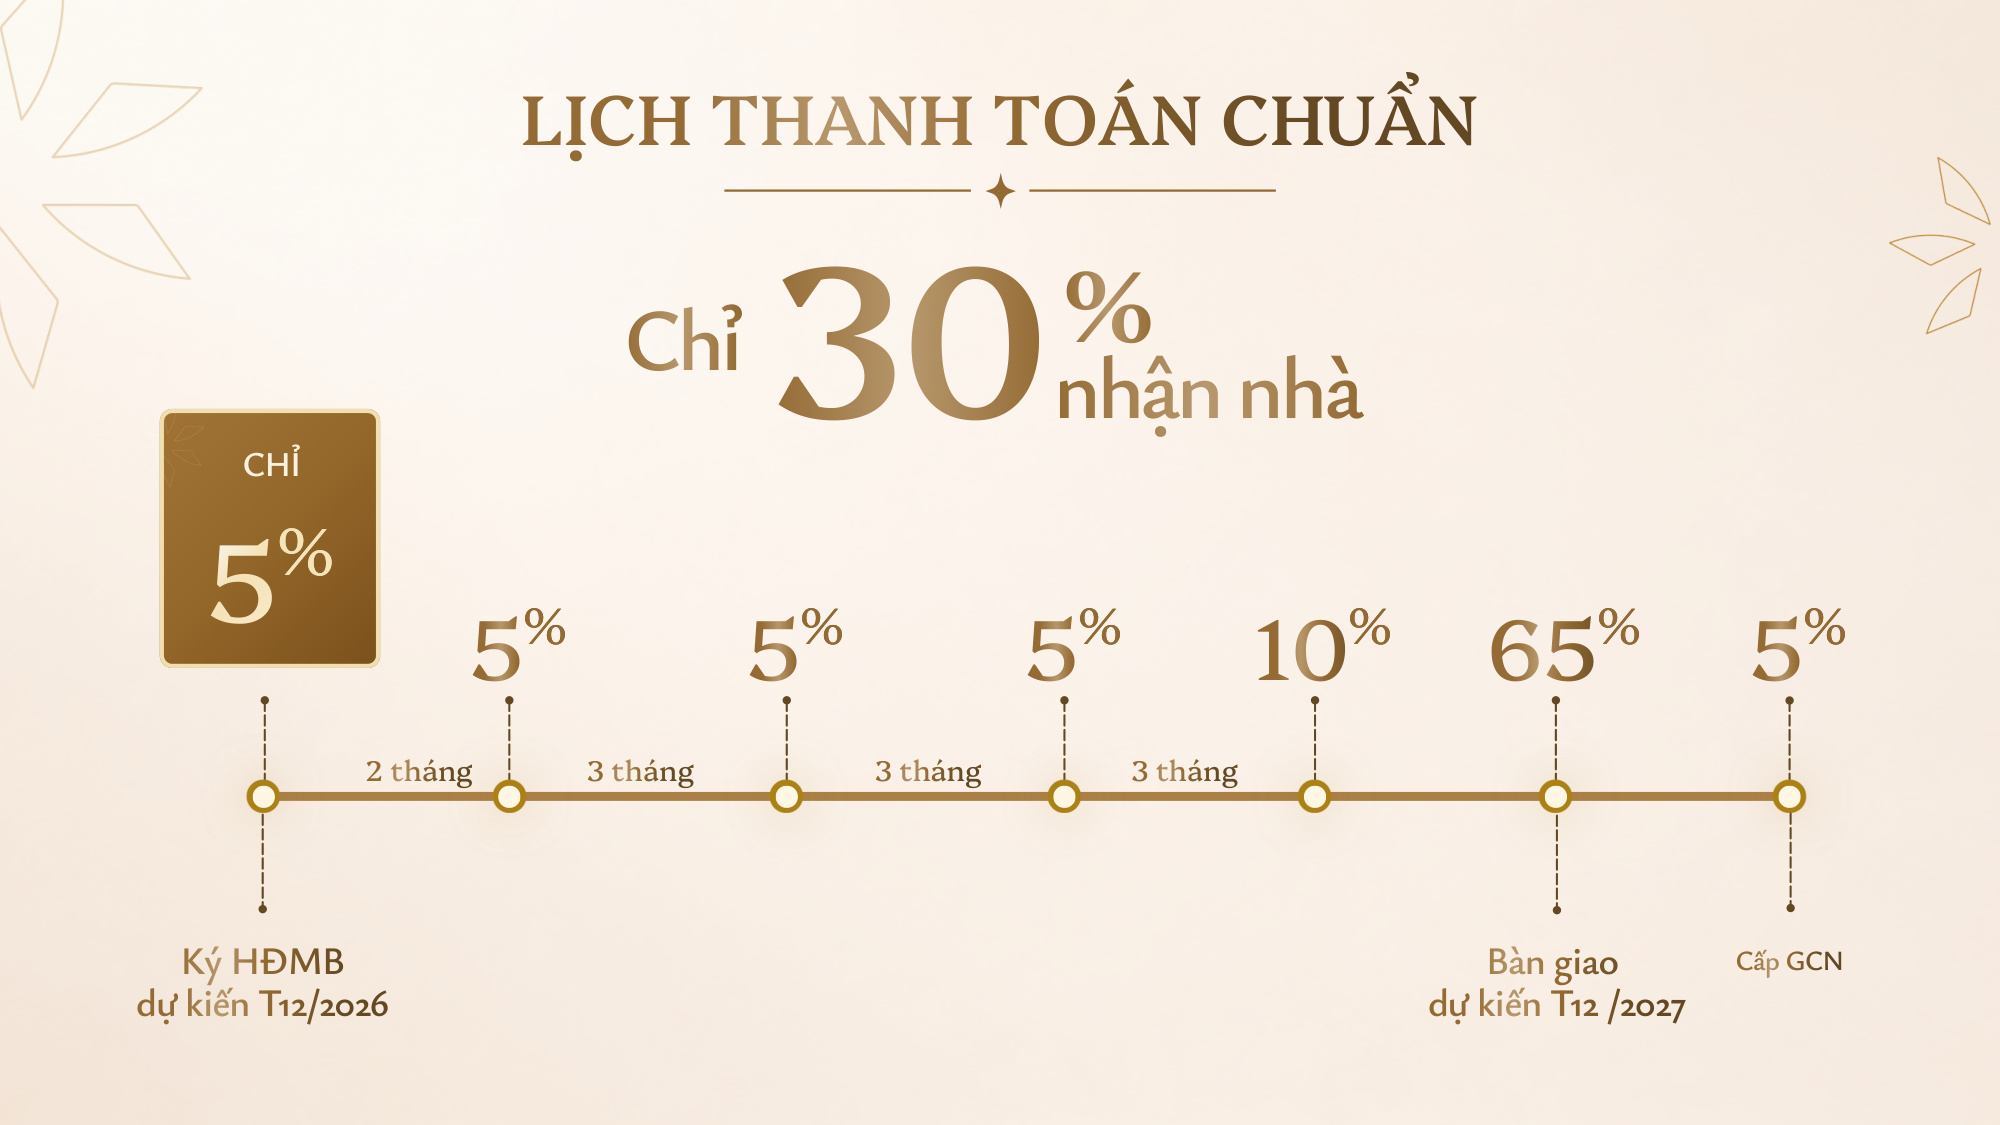
| 1. Thanh toán chuẩn | 5% | 15% | 60% (11 đợt, đến 06/2029) |
| 2. 10% ký HĐMB, 10 điểm | 1% | 10% | 60% (8 đợt, đến 06/2029) |
| 3. 10% ký HĐMB, nửa năm vô ưu | 2% | 10% | 65% (đóng mỗi 6 tháng) |
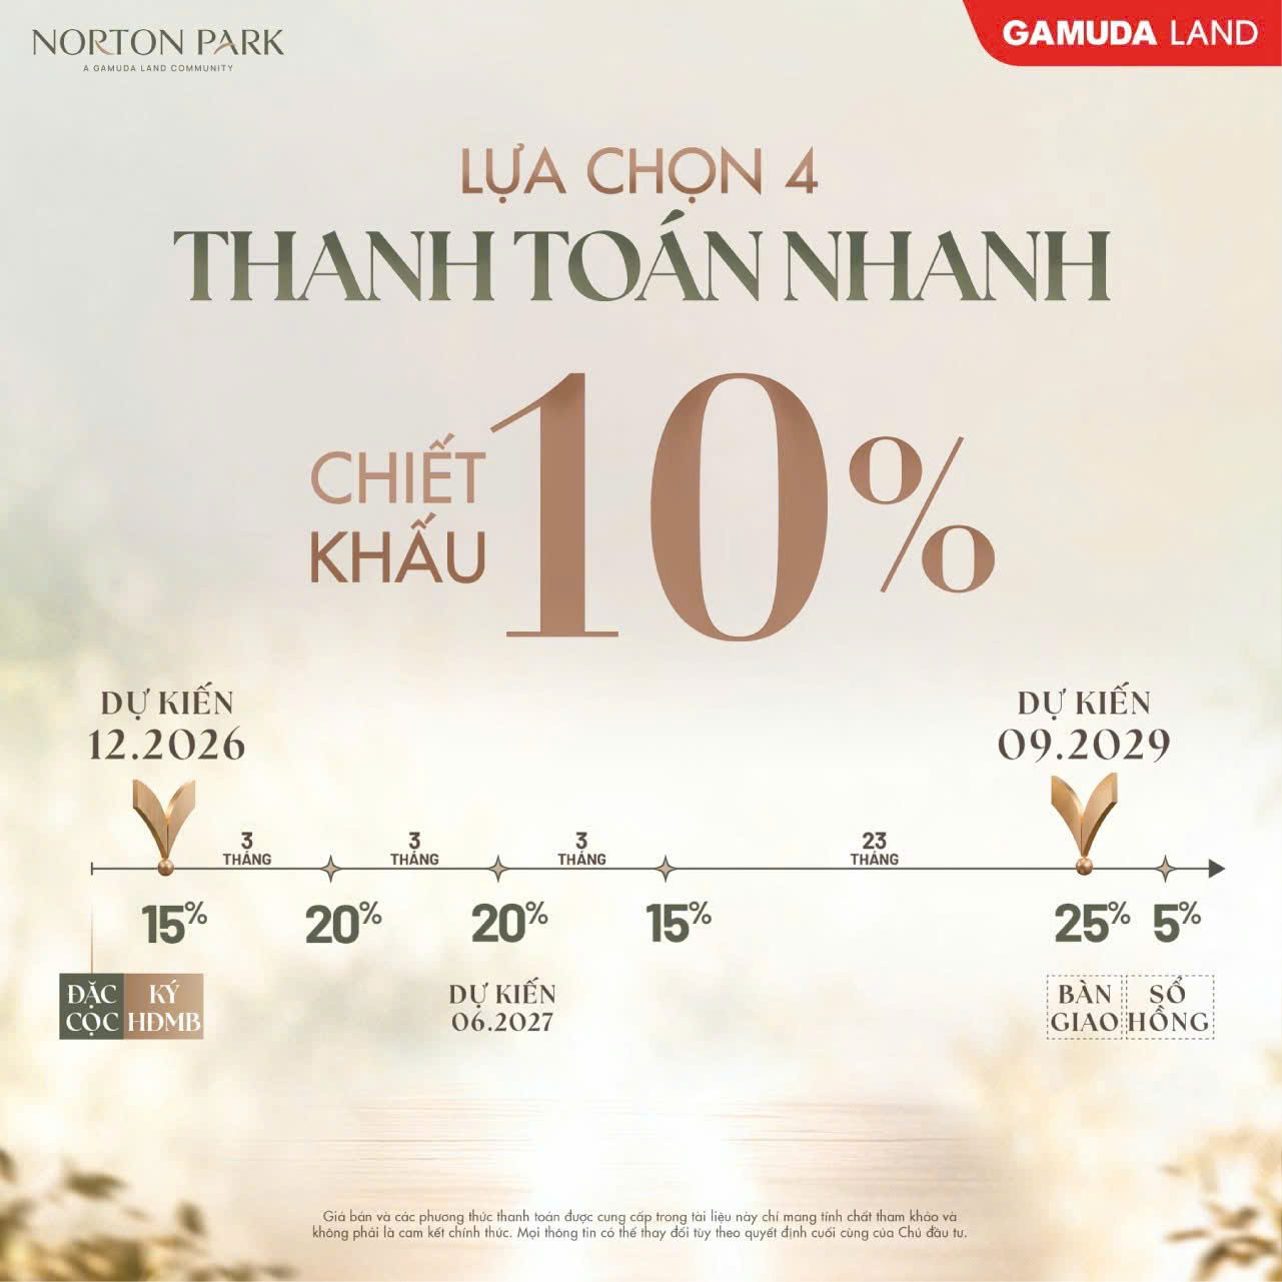
| 4. Thanh toán nhanh | 10% | 15% | 70% (hoàn tất 09/2027) |
| 5. Ngân hàng hỗ trợ | Hỗ trợ lãi suất tối đa 10% trên 60% giá trị HĐMB, 24 tháng | 10% | 70% (ngân hàng giải ngân 60%) |
Tất cả phương thức đều có chiết khấu giữ chỗ 1% và miễn phí quản lý 12 tháng. Phần trăm thanh toán tính trên giá trị hợp đồng đã gồm VAT. Đợt cuối trước khi nhận nhà là 35% (hoặc 30%, 25%, tùy phương thức) trong vòng 14 ngày kể từ Thông báo bàn giao, sau đó là 5% khi cấp Giấy chứng nhận (sổ hồng).
Ưu đãi được cộng dồn theo thứ tự nào?
Bảng hướng dẫn tính giá của Gamuda Land ghi rõ các ưu đãi được trừ lần lượt chứ không cộng thẳng vào nhau: phiếu ưu đãi, ưu đãi riêng cho shophouse, ưu đãi giữ chỗ hoặc đặt cọc, ưu đãi sự kiện, ưu đãi theo phương thức thanh toán, chương trình Gold Link và ưu đãi khác. Mỗi ưu đãi sau tính trên giá đã trừ các ưu đãi trước. Nghĩa là con số “tổng chiết khấu lên đến 14%” trên banner không phải lúc nào cũng cộng được đủ. Muốn biết mình được bao nhiêu, anh chị cần hỏi rõ căn đó đang áp dụng những ưu đãi nào.
Cách tính giá cuối cùng cũng cần nhớ: giá bán sau chiết khấu cộng phí bảo trì 2% và thuế GTGT 10% (tính trên giá sau chiết khấu, đã trừ phí sử dụng đất nếu có). Phí bảo trì được thu riêng khi nhận bàn giao, không nằm trong các đợt phần trăm.
Tính thử trên căn 2 phòng ngủ 66 m² (giá ví dụ 5,2 tỷ)
Em lấy đúng bảng tính tham khảo của chủ đầu tư với căn 2PN diện tích tim tường 66 m², thông thủy 60 m², giá bán chưa VAT 5,2 tỷ đồng (đây là số nhập ví dụ trong bảng, không phải bảng giá chính thức của một mã căn cụ thể).
| Phương thức | Tổng chiết khấu | Giá sau chiết khấu (chưa VAT) | Tổng giá gồm VAT và phí bảo trì | Chênh lệch so với PT 1 |
|---|---|---|---|---|
| 1. Chuẩn | 309,4 triệu (5,95%) | 4,8906 tỷ | 5,4775 tỷ | mốc so sánh |
| 2. 10 điểm | 103,5 triệu (1,99%) | 5,0965 tỷ | 5,7081 tỷ | +230,6 triệu |
| 3. Nửa năm vô ưu | 155,0 triệu (2,98%) | 5,0450 tỷ | 5,6504 tỷ | +173,0 triệu |
| 4. Nhanh | 566,8 triệu (10,90%) | 4,6332 tỷ | 5,1892 tỷ | -288,3 triệu |
| 5. Ngân hàng hỗ trợ | 52,0 triệu (1,00%) và hỗ trợ lãi suất | 5,1480 tỷ | 5,7658 tỷ | +288,3 triệu (chưa trừ phần lãi được hỗ trợ) |
Nhìn bảng này có thể thấy ngay: chênh lệch giữa phương án rẻ nhất (nhanh) và đắt nhất (ngân hàng hỗ trợ) là khoảng 576,6 triệu đồng, tương đương hơn 11% giá chưa VAT. Phần chênh lệch đó chính là “giá của thời gian”: trả sớm thì rẻ, trả muộn hoặc vay thì đắt hơn.
Phân tích từng phương thức thanh toán Norton Park
Phương thức 1: Thanh toán chuẩn, chiết khấu 5%
Đợt đầu 15% khi ký hợp đồng mua bán dự kiến 12/2026 (đã gồm 50 triệu đồng đặt cọc). Sau đó là 5 đợt 2% mỗi 3 tháng, 3 đợt 5%, 2 đợt 10%, rồi 35% khi bàn giao dự kiến 09/2029 và 5% khi có sổ hồng. Với căn ví dụ, đợt ký hợp đồng khoảng 807 triệu đồng, mỗi đợt 2% khoảng 107,6 triệu đồng, đợt bàn giao khoảng 1,88 tỷ đồng.
Điểm mạnh của phương án này là dòng tiền nhẹ trong 2 năm đầu: tính đến cuối 2027 người mua mới đóng khoảng 23% giá trị hợp đồng. Áp lực tăng dần từ 2028, khi các đợt 5% và 10% xuất hiện. Đây là phương án cân bằng nhất cho khách ở thực, có thu nhập đều, không muốn vay quá sớm.
Phương thức 2 và 3: 10% ký hợp đồng, chiết khấu 1% và 2%
Hai phương án này giảm số tiền phải đóng khi ký hợp đồng xuống còn 10%, rồi dãn các đợt ra 6 tháng một lần. Phương thức 2 chia thành 10 điểm thanh toán, phương thức 3 gộp thành 8 điểm với các đợt 15% lớn hơn vào 2028 và 2029.
Cái giá phải trả là chiết khấu chỉ còn 1% hoặc 2%. Trên căn ví dụ, phương thức 2 đắt hơn phương thức chuẩn khoảng 230,6 triệu đồng và phương thức 3 đắt hơn khoảng 173 triệu đồng, trong khi số tiền được hoãn lại sau thời điểm ký chỉ khoảng 5% giá trị hợp đồng trong vài quý. Quy ra lãi vay ngầm thì mức này rất cao, lên đến hàng chục phần trăm một năm theo các mốc thời gian dự kiến. Chỉ nên chọn nếu anh chị thật sự cần giữ tiền mặt cho việc khác trong 2027 và 2028, không nên chọn chỉ vì thấy số tiền ký hợp đồng thấp.
Phương thức 4: Thanh toán nhanh, chiết khấu 10%
Đóng 15% khi ký, rồi 20% sau 3 tháng, 20% sau 6 tháng, 15% sau 9 tháng (hoàn tất khoảng 09/2027), sau đó nghỉ cho đến lúc bàn giao với 25% còn lại và 5% sổ hồng. Em tính được tổng chiết khấu 566,8 triệu đồng trên căn ví dụ và giá cuối chỉ 5,189 tỷ đồng, thấp hơn phương thức chuẩn 288,3 triệu đồng.
Nhưng phải hiểu bản chất: khách bỏ ra thêm gần một nửa giá trị căn sớm hơn khoảng 18 đến 24 tháng so với phương thức chuẩn để đổi lấy khoản chênh 5% tổng giá. Em quy đổi ra tương đương lãi khoảng 6,7% một năm trên số tiền ứng trước (theo giả định ký 12/2026, bàn giao 09/2029). Mức này chỉ hấp dẫn nếu anh chị có tiền nhàn rỗi mà nơi khác không sinh lời được tương đương, và tin tiến độ bàn giao sẽ đúng hạn. Nếu bàn giao trễ, khoản tiền nằm lâu hơn và tỷ suất thực tế thấp đi.
Phương thức 5: Ngân hàng hỗ trợ lãi suất
Khách đóng 10% khi ký, sau đó ngân hàng giải ngân ba đợt 20% vào 09/2027, 12/2027 và 03/2028 (tổng 60%). Khi bàn giao, 25% được chia thành 15% ngân hàng giải ngân tiếp và 10% khách tự đóng. Như vậy vốn tự có của khách chỉ khoảng 25% (kể cả 5% sổ hồng), phần còn lại là vay ngân hàng.
Chủ đầu tư hỗ trợ lãi suất “tối đa 10% trên 60% giá trị hợp đồng trong vòng 24 tháng”, theo chính sách của chủ đầu tư và ngân hàng tại từng thời điểm. Câu chữ này có thể hiểu theo hai cách (10% mỗi năm hay tổng 10% giá trị khoản vay) và chưa có phụ lục chi tiết, nên anh chị cần hỏi bằng văn bản trước khi tính. Tổng giá hợp đồng của phương án này không giảm (chỉ có 1% giữ chỗ), vì vậy giá trị thật của nó nằm ở phần lãi được hỗ trợ, em chưa thể định lượng khi thiếu điều khoản.
Mốc thời gian quyết định chọn phương án
Hợp đồng mua bán dự kiến ký 12/2026 và bàn giao dự kiến 09/2029, tức 33 tháng. Khoảng thời gian này dài hơn nhiều dự án cùng khu vực, nên:
- Khách mua để ở: ưu tiên phương thức chuẩn hoặc vay, vì tiền còn linh hoạt trong lúc chờ nhà.
- Khách đầu tư lướt sóng hoặc cho thuê sau bàn giao: phương thức chuẩn giúp giữ vốn để chuyển nhượng sớm khi giá lên, vì chỉ đã đóng khoảng 60% khi gần bàn giao.
- Khách có tiền nhàn rỗi lớn và ngại biến động: phương thức nhanh giảm giá cuối rõ nhất, nhưng khóa vốn hơn hai năm.
- Khách cần đòn bẩy: phương thức 5, nhưng phải xem kỹ điều khoản hỗ trợ lãi suất và lãi suất thả nổi sau 24 tháng.
Những điểm cần hỏi lại chủ đầu tư trước khi đặt cọc
- Con số “chiết khấu lên đến 14%” gồm những khoản nào? Bảng tính cho căn ví dụ chỉ cho thấy tổng 1,99% đến 10,90% tùy phương thức.
- Điều khoản hỗ trợ lãi suất của phương thức 5: 10% là lãi mỗi năm hay tổng, áp dụng ngân hàng nào, ai chịu lãi sau 24 tháng.
- Phí sử dụng đất của từng mã căn (bảng ví dụ để bằng 0) và cách tính VAT.
- Chương trình Gold Link và các phiếu ưu đãi còn hiệu lực ở thời điểm đặt cọc.
- Quy định chuyển nhượng suất trong thời gian dài chờ bàn giao.
Bảng giá và phương thức thanh toán chỉ mang tính tham khảo và có thể thay đổi theo quyết định cuối cùng của chủ đầu tư.
Giá khởi điểm theo chủ đầu tư
Trên trang tra cứu của chủ đầu tư, căn 1 phòng ngủ cộng (mã A1.1a, diện tích sàn 50,65 m², diện tích sử dụng 46,57 m²) có mức giá dự kiến khoảng 3,343 tỷ đồng, chưa gồm VAT, tính theo diện tích tim tường và theo phương thức thanh toán chuẩn, áp dụng cho khách Việt Nam. Đây là mức mô phỏng dựa trên đơn giá dự kiến thấp nhất, không phải báo giá chính thức. Thông tin tổng quan, vị trí, tiện ích và các loại căn hộ anh chị xem trong bài Norton Park Gamuda Land Thuận Giao.
Câu hỏi thường gặp về chính sách bán hàng Norton Park
Norton Park có mấy phương thức thanh toán?
Có 5 phương thức: thanh toán chuẩn, 10% ký hợp đồng theo 10 điểm, 10% ký hợp đồng theo nửa năm vô ưu, thanh toán nhanh và ngân hàng hỗ trợ lãi suất.
Phương thức nào có chiết khấu cao nhất?
Thanh toán nhanh, chiết khấu 10% theo phương thức, cộng thêm 1% giữ chỗ, tổng 10,9% trên căn ví dụ.
Cần đóng bao nhiêu tiền khi ký hợp đồng mua bán?
15% giá trị hợp đồng với phương thức chuẩn và thanh toán nhanh, 10% với ba phương thức còn lại. Khoản 50 triệu đồng đặt cọc được trừ vào đợt này.
Khi nào bàn giao và khi nào có sổ hồng?
Chính sách ghi bàn giao dự kiến 09/2029 và đợt 5% cuối cùng khi cấp Giấy chứng nhận. Mốc ký hợp đồng mua bán dự kiến 12/2026.
Miễn phí quản lý bao lâu?
12 tháng theo thông tin chủ đầu tư công bố.
Người nước ngoài có mua được với chính sách này không?
Bảng giá mô phỏng của chủ đầu tư chỉ nêu rõ áp dụng cho khách có quốc tịch Việt Nam. Khách nước ngoài vui lòng liên hệ 168Property để được xác nhận mức giá và điều kiện sở hữu tại thời điểm giao dịch.
PHÂN PHỐI CHÍNH THỨC BỞI 168 PROPERTY
168Property tự hào là đơn vị phân phối chính thức dự án Norton Park, đồng hành cùng nhà đầu tư trong từng giai đoạn tư vấn, giao dịch và quản lý tài sản hậu mãi. Với đội ngũ chuyên gia giàu kinh nghiệm, am hiểu thị trường và hỗ trợ đa ngôn ngữ, 168Property cam kết mang đến cho các nhà đầu tư quốc tế trải nghiệm giao dịch minh bạch, chuyên nghiệp và tối ưu lợi nhuận.
Hãy liên hệ 168Property ngay hôm nay để không bỏ lỡ cơ hội đầu tư tại thị trường BDS Hồ Chí Minh!
- Website: www.168property.vn
- Hotline tư vấn: 0932.698.168
- Email: info@168property.vn
Tham khảo thêm thông tin chủ đầu tư tại Gamuda Land Vietnam.
Miễn trừ trách nhiệm: Thông tin, hình ảnh và bảng tính trong bài được tổng hợp từ tài liệu của chủ đầu tư và tính toán của 168Property tại thời điểm 11/2026, chỉ mang tính chất tham khảo và có thể thay đổi. Tỷ suất quy đổi là ước tính theo mốc thời gian dự kiến, không phải cam kết lợi nhuận. Hình ảnh phối cảnh chỉ mang tính minh họa. Thông tin chính thức theo hợp đồng mua bán.
Để lại một bình luận